Pocket Bank
- 654.00 Avis
- 4,6
- Développeur
- Banque Centrale Populaire
- Publié
- 31 juil. 2018
Captures d'écran
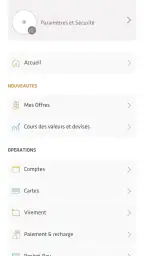
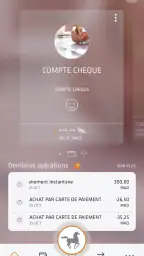
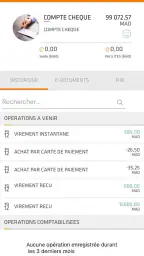
Quand je veux gérer une opération bancaire sans attendre d’être devant un ordinateur, j’ai besoin d’un outil direct, lisible et suffisamment rassurant pour une tâche aussi sensible. C’est exactement le rôle que j’attribue à Pocket Bank, l’application financière de Banque Centrale Populaire. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 8.0, ce qui la rend accessible à de nombreux utilisateurs qui souhaitent retrouver leur banque sur leur téléphone.
Après l’avoir parcourue dans des situations concrètes, je la vois surtout comme un prolongement mobile de la relation bancaire, plutôt que comme une application destinée à remplacer tous les outils financiers du quotidien. Elle sert à consulter sa situation, suivre ses opérations et effectuer les démarches proposées depuis un écran compact. Son intérêt apparaît surtout lorsque l’on veut passer rapidement d’un besoin à une action : vérifier un solde, contrôler un mouvement récent, puis décider quoi faire sans ouvrir un navigateur ou se déplacer.
La note moyenne de 4,6, accompagnée d’un volume qui dépasse les cent mille évaluations, montre qu’elle bénéficie d’une adoption solide. Elle compte aussi plus d’un million d’installations. Ces chiffres ne suffisent pas à garantir une expérience parfaite, mais ils donnent une indication utile : Pocket Bank n’est pas un service expérimental réservé à quelques utilisateurs. La version actuelle est la 7.2.3, et l’application est disponible depuis le 31 juillet 2018.
De la vérification du compte au résultat concret
Le point de départ : savoir où j’en suis avant d’agir
Mon usage commence généralement par une question simple : est-ce que mon compte permet réellement l’opération que je m’apprête à faire ? Dans cette situation, l’application a une valeur pratique immédiate. Je préfère consulter l’état de mes finances dans l’espace bancaire prévu pour cela plutôt que de me fier à ma mémoire, à une ancienne notification ou à un relevé papier.
Ce premier réflexe est particulièrement utile avant une dépense importante ou un transfert. Je peux d’abord regarder les mouvements récents, remettre une opération dans son contexte et éviter de confondre une somme déjà débitée avec une dépense encore en attente dans mon organisation personnelle. Cette étape paraît banale, mais elle réduit les erreurs de décision, surtout lorsque plusieurs paiements ont été effectués en peu de temps.
Je conseille aussi de ne pas ouvrir Pocket Bank uniquement au moment où une opération urgente devient nécessaire. Une courte consultation régulière permet de mieux reconnaître ses habitudes : prélèvements récurrents, dépenses inhabituelles ou mouvement qui mérite une vérification. L’application devient alors un outil de suivi, pas seulement un bouton d’urgence.
Le parcours étape par étape sur mobile
Une fois connecté, je commence par l’information la plus importante pour moi, puis je descends vers le détail. Cette méthode évite de chercher directement une fonction précise dans les menus. Je vérifie d’abord la situation générale, ensuite les opérations récentes, et seulement après je passe à l’action souhaitée. Pour une application bancaire, cet ordre est plus sûr qu’une navigation précipitée.
Dans un scénario courant, je reçois un message d’un proche qui attend un règlement. Je consulte Pocket Bank, je contrôle le montant disponible, puis je vérifie que les dernières écritures correspondent bien à mes dépenses réelles. Ce n’est qu’après cette double vérification que je poursuis la démarche. Le téléphone devient ainsi le point de départ de la décision, mais pas une excuse pour sauter les contrôles essentiels.
Le principal avantage de ce flux est sa continuité. Je n’ai pas besoin de recopier l’ensemble de ma situation depuis plusieurs applications ou de passer par un ordinateur pour obtenir une première réponse. Pour quelqu’un qui utilise déjà les services de Banque Centrale Populaire, cette proximité peut faire gagner du temps dans les petits moments de la journée : entre deux déplacements, depuis son domicile ou juste avant un achat.
En revanche, je garde une certaine prudence lorsqu’une opération demande beaucoup de saisie. Un écran de téléphone reste moins confortable qu’un grand affichage pour comparer plusieurs informations, relire de longues références ou vérifier chaque élément d’une démarche complexe. Dans ce cas, je ralentis volontairement le parcours et je relis tout avant de valider. La rapidité d’une application bancaire ne doit jamais devenir une pression à confirmer trop vite.
Le passage entre l’application et les autres intervenants
Une opération financière ne se termine pas toujours dans l’application. Elle peut impliquer un bénéficiaire, un commerçant, un conseiller, un relevé ou simplement mon propre système de suivi. C’est ici que les transferts d’information deviennent importants. Pocket Bank peut m’aider à consulter et à agir, mais je dois encore m’assurer que la personne concernée dispose des bonnes informations et que le résultat attendu est bien obtenu.
Pour un paiement du quotidien, je conserve par exemple la référence ou le contexte de l’opération dans mes notes personnelles, sans considérer l’écran de confirmation comme une preuve suffisante de tout le processus. Ensuite, je vérifie que la somme apparaît correctement dans l’historique et que le destinataire sait quoi attendre. Cette habitude crée une séparation saine entre « j’ai lancé une action » et « l’action a produit le résultat recherché ».
Cette distinction est l’un des points que les descriptions courtes d’une application bancaire expliquent rarement. Une interface peut rendre une opération simple à lancer, mais elle ne remplace pas la vérification après coup. Pour une facture, une dépense professionnelle ou un transfert entre proches, je recommande donc de garder le contexte : motif, montant, destinataire et moment de l’opération. Cela facilite les recherches ultérieures et limite les malentendus.
Le même principe vaut pour le contact avec la banque. Si une situation sort du parcours habituel, je ne force pas l’application à devenir un conseiller financier. Je rassemble d’abord les informations visibles dans mon espace, puis je les utilise pour expliquer clairement le problème par le canal approprié. Pocket Bank sert alors de base de préparation : elle m’aide à arriver avec des éléments concrets au lieu d’une impression vague.
Le résultat : une banque plus proche, mais pas magique
Quand le parcours se déroule bien, le résultat est surtout un gain de contrôle. Je peux partir d’une question simple, consulter les éléments utiles, effectuer la démarche disponible et vérifier sa trace. Cette chaîne est plus intéressante que la seule possibilité d’ouvrir un compte sur téléphone, car elle transforme une inquiétude diffuse en étapes compréhensibles.
J’apprécie particulièrement ce fonctionnement pour les tâches répétitives. Une consultation rapide avant de sortir, un contrôle après un achat ou une vérification en fin de semaine sont des usages réalistes. Je n’ai pas besoin de réserver un moment spécial pour chaque petite question. L’application accompagne les décisions au lieu de m’obliger à les regrouper dans une session longue.
Il faut toutefois garder une vision réaliste du résultat. Pocket Bank ne remplace pas une méthode de budget complète si je veux catégoriser chaque dépense, prévoir plusieurs scénarios ou suivre des objectifs détaillés. Une feuille de calcul ou une application dédiée peut être plus adaptée pour cette partie. Je l’utilise plutôt comme source bancaire et comme point de contrôle fiable, puis je reporte uniquement les informations nécessaires dans mon organisation personnelle.
Cette complémentarité est, à mon avis, plus saine qu’une recherche de solution unique. Les applications de budget sont souvent meilleures pour visualiser des tendances, tandis que l’application de la banque est naturellement mieux placée pour montrer les mouvements liés au compte. Pour éviter les doublons, je choisis un rôle précis à chaque outil : Pocket Bank pour la consultation et les démarches bancaires, un autre support pour la planification globale.
Ce qui rend l’usage pratique au quotidien
Le fait qu’elle soit gratuite enlève un obstacle évident à l’essai, surtout pour un client qui souhaite simplement retrouver les services de sa banque sur mobile. Son âge minimum indiqué, PEGI 3, correspond à une application conçue pour un usage général plutôt qu’à un contenu réservé à un public particulier. Cela ne signifie évidemment pas qu’un enfant devrait gérer seul des opérations financières : la responsabilité du compte et la compréhension des engagements restent essentielles.
Le support d’Android 8.0 ou d’une version ultérieure est également important avant l’installation. Je vérifie toujours ce point sur un appareil ancien, car une application bancaire doit rester stable et correctement maintenue. Sur un téléphone compatible, je préfère utiliser la version officielle obtenue depuis la boutique habituelle, puis garder le système à jour. Pour un outil financier, ces précautions comptent davantage que l’envie de gagner quelques secondes.
La présence de Banque Centrale Populaire comme développeur apporte aussi un repère clair pour les utilisateurs qui recherchent l’application liée à leur établissement. Je prends néanmoins le temps de vérifier le nom exact avant toute installation, surtout si plusieurs résultats ressemblants apparaissent. La bonne pratique consiste ensuite à ne jamais communiquer ses identifiants dans une conversation, un message ou un formulaire dont l’origine n’est pas certaine.
Les limites qui peuvent interrompre le parcours
Le premier point de friction est la dépendance au téléphone. Si la batterie est faible, si l’appareil est ancien ou si la connexion est instable, une opération qui semblait immédiate peut devenir pénible. Je ne planifie donc pas une démarche importante à la dernière minute lorsque je sais que je serai dans une zone mal couverte. Pour une urgence, cette contrainte matérielle peut compter autant que l’interface elle-même.
Le second risque vient de la taille de l’écran. Lire rapidement un solde est une chose ; comparer plusieurs références, contrôler un bénéficiaire ou relire une opération inhabituelle en est une autre. Je trouve le mobile très adapté à la consultation et aux actions courtes, mais moins confortable pour analyser une situation financière complexe. Dans ce cas, je préfère m’installer calmement, augmenter la lisibilité si nécessaire et éviter toute validation faite dans la précipitation.
Il y a aussi une limite fonctionnelle liée aux attentes. Une personne qui veut une vision patrimoniale, des graphiques poussés, un suivi automatique de plusieurs établissements ou une planification très détaillée risque de trouver Pocket Bank trop centrée sur la relation bancaire courante. Elle devrait plutôt compléter l’application avec un outil spécialisé, ou choisir une solution plus large si cette analyse constitue son besoin principal.
À l’inverse, quelqu’un qui veut seulement consulter un compte Banque Centrale Populaire et effectuer ses démarches courantes n’a pas forcément intérêt à multiplier les services. Ajouter plusieurs applications financières peut compliquer la gestion des alertes, des accès et des historiques. Dans ce cas, Pocket Bank a l’avantage d’un parcours plus ciblé, à condition d’accepter que son rôle reste celui d’une banque mobile et non d’un gestionnaire financier universel.
Mes conseils pour éviter les erreurs de manipulation
Je commence toujours par confirmer le compte concerné avant de toucher à une action. Cette vérification est particulièrement utile lorsque plusieurs produits bancaires sont accessibles depuis le même espace. Ensuite, je relis le montant et le destinataire, même si l’opération me paraît familière. Cette routine en trois temps — situation, cible, montant — prend peu de temps et évite de transformer une simple distraction en problème à résoudre.
Je recommande également de consulter l’historique après une démarche, pas seulement avant. C’est le moyen le plus concret de vérifier que l’action a laissé la trace attendue. Si quelque chose paraît incohérent, je note immédiatement le contexte au lieu d’attendre plusieurs jours. Cette méthode facilite l’échange avec la banque et m’empêche de reconstruire les événements de mémoire.
Enfin, je sépare l’usage pratique de la conservation des informations sensibles. Je ne fais pas de capture d’écran inutile, je ne partage pas mes codes et je verrouille mon téléphone. Ces gestes ne sont pas des fonctions de Pocket Bank, mais ils font partie de l’expérience réelle d’une application financière. Une bonne interface ne peut pas compenser une mauvaise hygiène de sécurité.
À qui je la recommande, et à qui je la déconseille
Je la recommande en priorité aux clients de Banque Centrale Populaire qui veulent consulter leur situation et gérer leurs besoins bancaires courants depuis Android. Elle convient aussi à quelqu’un qui privilégie un parcours mobile simple, qui vérifie régulièrement ses opérations et qui ne demande pas à son application bancaire de devenir un outil complet de planification financière.
Je la conseillerais moins à une personne qui refuse toute gestion sur smartphone, qui utilise un appareil ne pouvant pas fonctionner sous Android 8.0 ou qui a besoin d’un écran large pour chaque étape. Elle n’est pas non plus le meilleur choix pour un utilisateur qui souhaite centraliser plusieurs banques, construire des budgets très détaillés ou obtenir une analyse financière avancée dans une seule interface.
Mon impression finale est donc équilibrée. Pocket Bank remplit bien son rôle lorsqu’elle accompagne un flux précis : partir d’un doute, vérifier les informations, effectuer une action, puis contrôler le résultat. Sa force est cette proximité avec la banque et cette capacité à rendre les petites démarches moins dépendantes d’un ordinateur. Sa faiblesse apparaît dès que l’on attend d’elle une analyse plus large, une organisation budgétaire complète ou une solution qui fonctionne sans les contraintes habituelles du mobile.
Avec sa version 7.2.3, son accès gratuit et une base d’utilisateurs importante, elle mérite d’être considérée par les clients concernés. Je la vois comme un outil de suivi et d’action, à utiliser avec méthode plutôt qu’avec automatisme. Le meilleur usage de Pocket Bank consiste à transformer chaque opération en un parcours vérifiable, du premier contrôle jusqu’à la confirmation finale.
Points forts
- Interface claire et navigation rapide
- même pour les opérations courantes.
- Notifications utiles pour suivre les mouvements du compte en temps réel.
- Virements et gestion des bénéficiaires accessibles depuis l’application.
- Authentification renforcée pour sécuriser l’accès et les paiements.
- Consultation pratique des relevés et de l’historique des transactions.
Limitations
- Certaines fonctionnalités peuvent varier selon l’offre bancaire souscrite.
- Une connexion Internet est nécessaire pour la plupart des opérations.
- Les délais de traitement des virements ne dépendent pas uniquement de l’application.
- L’assistance intégrée peut être moins pratique qu’un contact direct avec un conseiller.
- Des mises à jour peuvent modifier l’interface ou l’emplacement de certaines options.
Questions Fréquemment Posées
Qu’est-ce que Pocket Bank et à quoi sert cette application ?
Pocket Bank est une application mobile conçue pour permettre aux utilisateurs de consulter et de gérer certaines opérations bancaires depuis leur smartphone. Selon les services proposés par l’établissement associé, elle peut donner accès au solde, à l’historique des transactions, aux virements, aux notifications et à différents outils de suivi financier. Avant de l’utiliser, vérifiez toutefois qu’elle est bien compatible avec votre banque et votre pays.
Pocket Bank est-elle sécurisée pour consulter mes informations bancaires ?
La sécurité doit être un critère essentiel avant toute installation d’une application bancaire. Pocket Bank peut généralement s’appuyer sur une connexion protégée, une authentification par identifiants, code PIN ou biométrie, mais le niveau exact de protection dépend de la version et du fournisseur du service. Téléchargez uniquement l’application depuis une boutique officielle et évitez de communiquer vos codes par message ou par téléphone.
Puis-je effectuer des virements et gérer mes paiements avec Pocket Bank ?
Les fonctionnalités disponibles peuvent varier selon la banque, le type de compte et la région. Pocket Bank peut proposer la consultation des opérations, les virements, la gestion des bénéficiaires ou le suivi des paiements, mais toutes ces options ne sont pas nécessairement accessibles à chaque utilisateur. Après l’installation, consultez les conditions de votre établissement et vérifiez les éventuels plafonds ou frais applicables.
Pocket Bank est-elle gratuite ou certains services sont-ils payants ?
Le téléchargement d’une application bancaire est souvent gratuit, mais cela ne signifie pas que toutes les opérations le sont. Des frais peuvent être facturés par la banque pour certains virements, services internationaux, retraits, notifications ou options supplémentaires. Pocket Bank peut également nécessiter un compte auprès d’un établissement partenaire. Lisez attentivement la grille tarifaire avant de réaliser une opération.
Que faire si je ne peux plus accéder à mon compte Pocket Bank ?
En cas d’oubli du mot de passe, de blocage du compte, de changement de téléphone ou de problème de validation, utilisez uniquement la procédure officielle de récupération proposée dans l’application ou sur le site de votre banque. Ne tentez pas de transmettre vos identifiants à un tiers. Si le problème persiste, contactez directement le service client à partir d’un numéro vérifié, surtout si vous remarquez une activité inhabituelle.


